Rápido, ¿qué puntaje de crédito necesita para comprar una vivienda? Si le viene un número a la mente, hay muchas probabilidades de que sea incorrecto. Y la respuesta correcta es cada vez más difícil de precisar, porque la forma en que se determinan y se entregan los puntajes de crédito está cambiando, para bien.
Esto es lo que necesita saber sobre el clima crediticio cambiante de hoy.
#1 La mayoría de las personas está adivinando
Fannie Mae ha estado dando seguimiento a las percepciones de los consumidores sobre los requisitos hipotecarios desde el 2015 y descubrió que los consumidores sobrestimaban constantemente el puntaje de crédito mínimo que los prestamistas exigían para calificar para una hipoteca. Todavía en el 2023, el número promedio que adivinaban era 652.
En realidad, el punto de referencia de larga data para los préstamos respaldados por Fannie Mae y Freddie Mac es más bajo, de 620, y hoy ni siquiera eso es una regla estricta para todas las hipotecas que respaldan.
Al igual que la investigación de Fannie Mae, una encuesta reciente de Veterans United descubrió que los consumidores siguen sobrestimando lo que se necesita para calificar para un préstamo hipotecario:
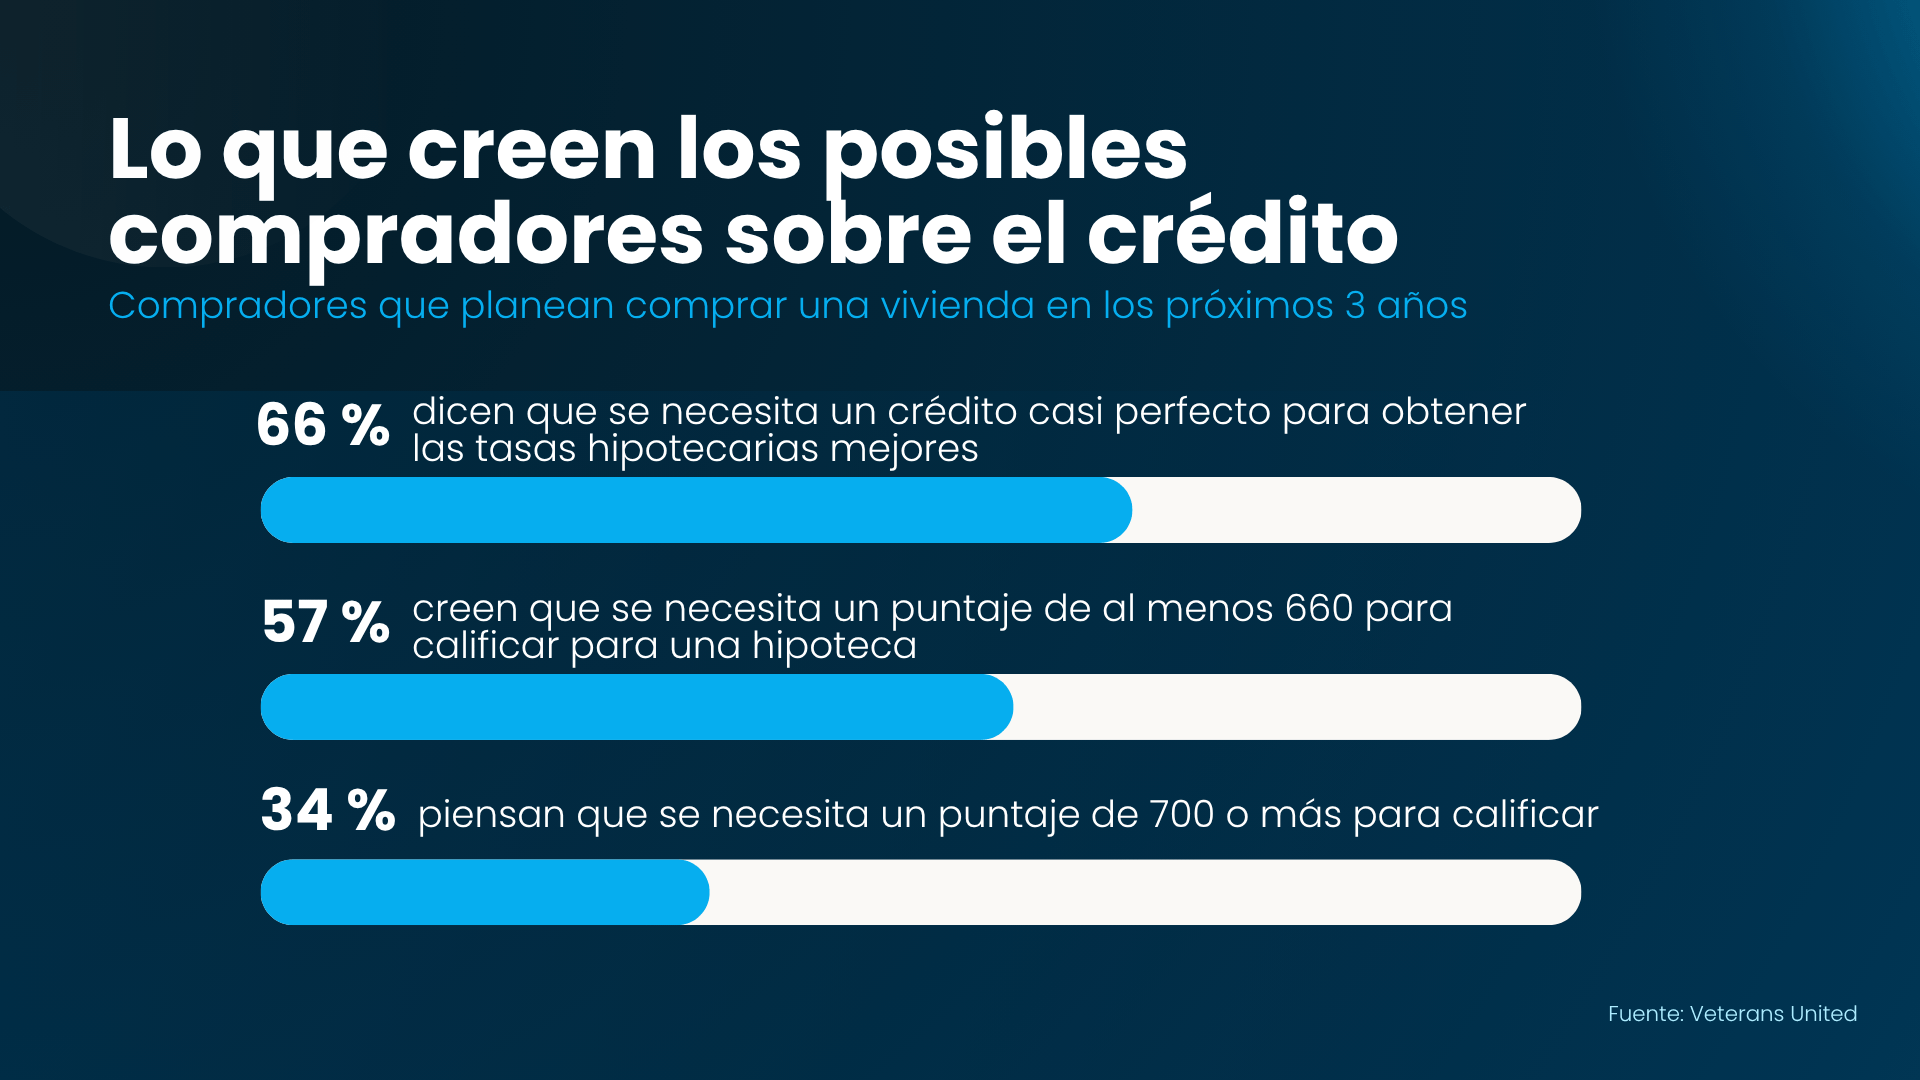
¿La conclusión? Adivinar mal puede costarle caro.
Un inquilino que da por hecho que su puntaje es demasiado bajo y que no puede calificar para una hipoteca quizás nunca tome medidas para averiguarlo con certeza.
#2 Las reglas del crédito están cambiando
Durante décadas, la industria hipotecaria dependió de un solo conjunto de puntajes, Classic FICO. Gracias a un impulso para promover la competencia, hacer que la calificación crediticia sea más inclusiva y ayudar a más estadounidenses a convertirse en propietarios, la Agencia Federal de Financiamiento de la Vivienda (FHFA por sus siglas en inglés) ha aprobado el uso de modelos de puntaje de crédito nuevos como FICO 10T y VantageScore 4.0.
Un modelo diferente puede significar un número diferente para la misma persona. VantageScore dice que su modelo puede asignar un puntaje a unos 33 millones de adultos a los que el modelo Classic FICO no puede. Así que el puntaje que vio en una aplicación el mes pasado puede no ser el que consulte su prestamista.
Recuerde: los modelos pueden ser nuevos, pero lo básico no ha cambiado.
#3 Haga su parte y trabaje con un profesional
Su puntaje de crédito es importante, sin importar cómo se mida. Seguir las mismas reglas básicas beneficiará su perfil tanto en los modelos de puntaje anteriores como en los nuevos:
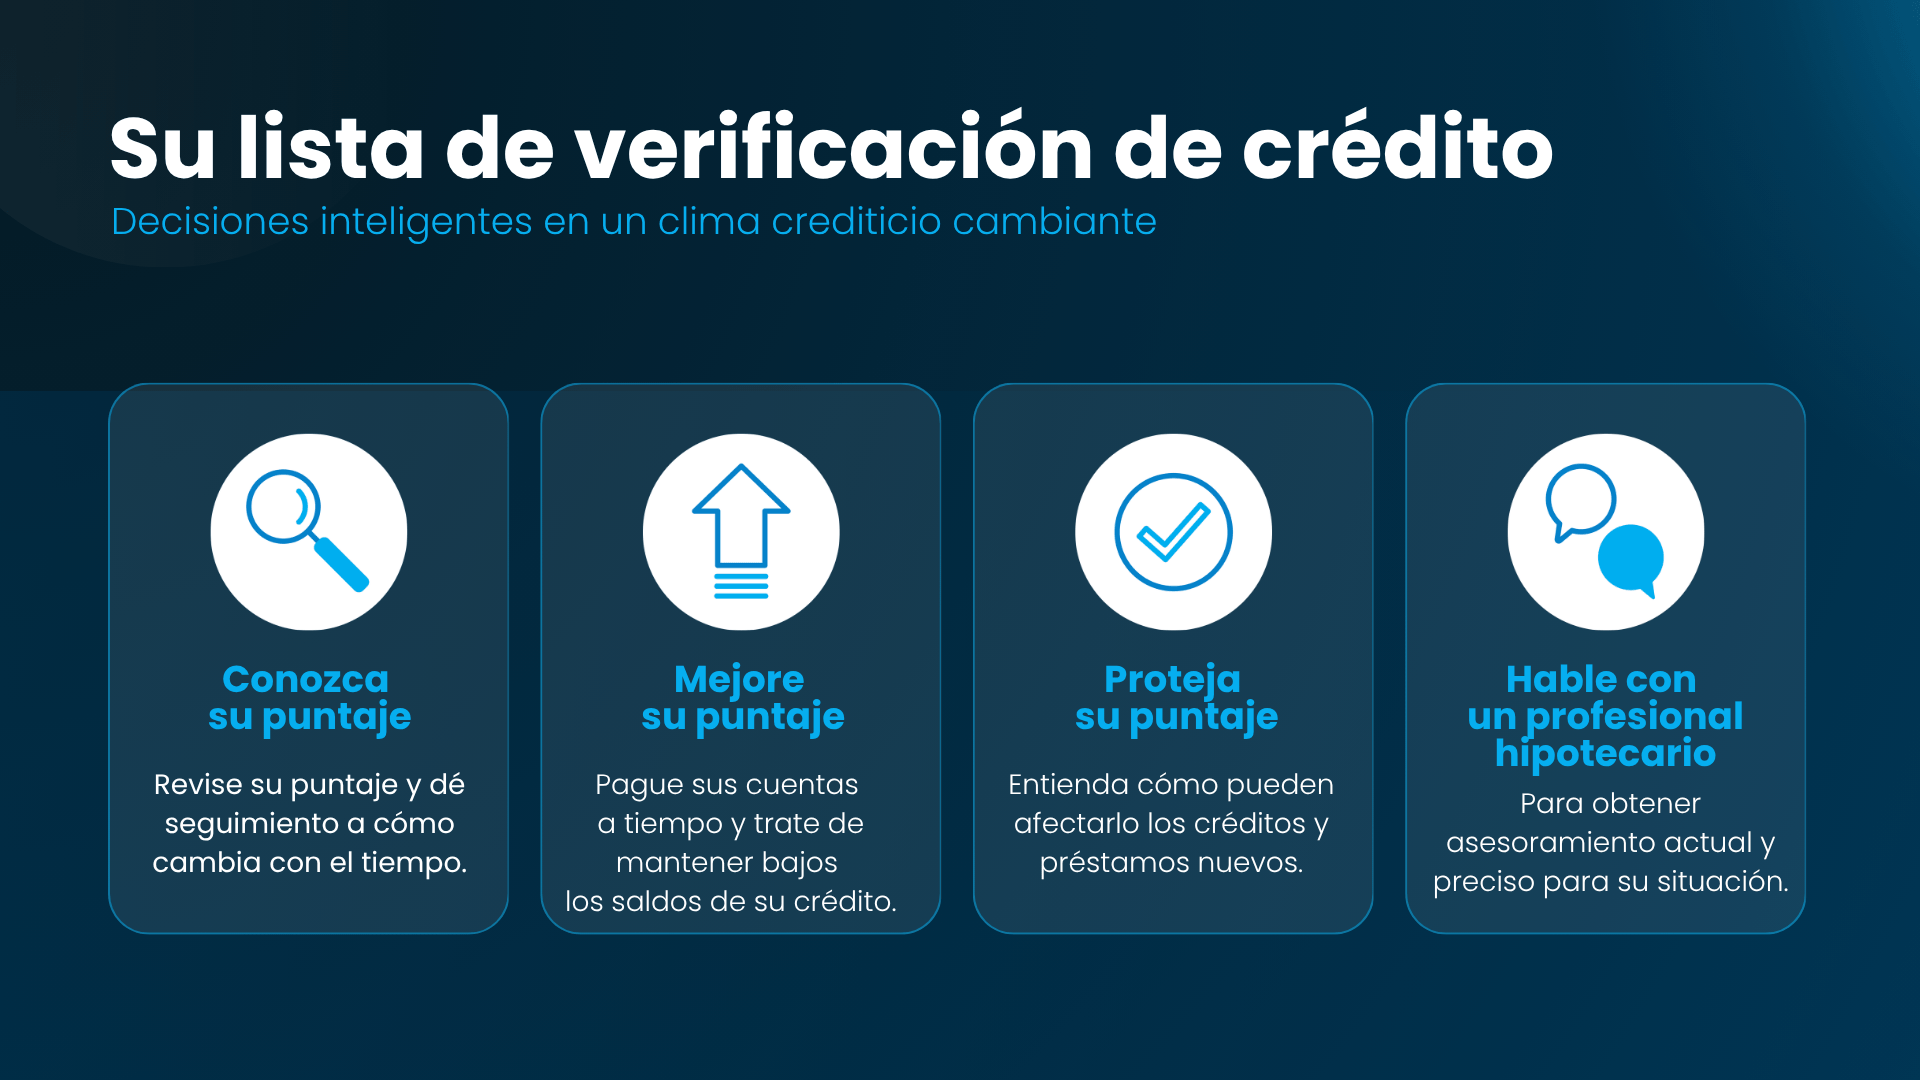
Porque, aunque los modelos de crédito cambien, los consejos generales para mejorar su puntaje no cambian. La conciencia financiera y la constancia, combinadas con un poco de fuerza de voluntad, pueden llevarle muy lejos.
En conclusión
No tome decisiones sobre el crédito o la compra de vivienda basándose en una gráfica, una aplicación o el consejo de un amigo. Con las reglas cambiando y tantos conceptos erróneos por ahí, nunca es demasiado pronto para hablar con un oficial de préstamos profesional y pedirle consejo sobre el crédito, el presupuesto y lo que haría falta para calificar para una hipoteca.
Puede que esté más cerca de ser propietario de una vivienda de lo que cree.